
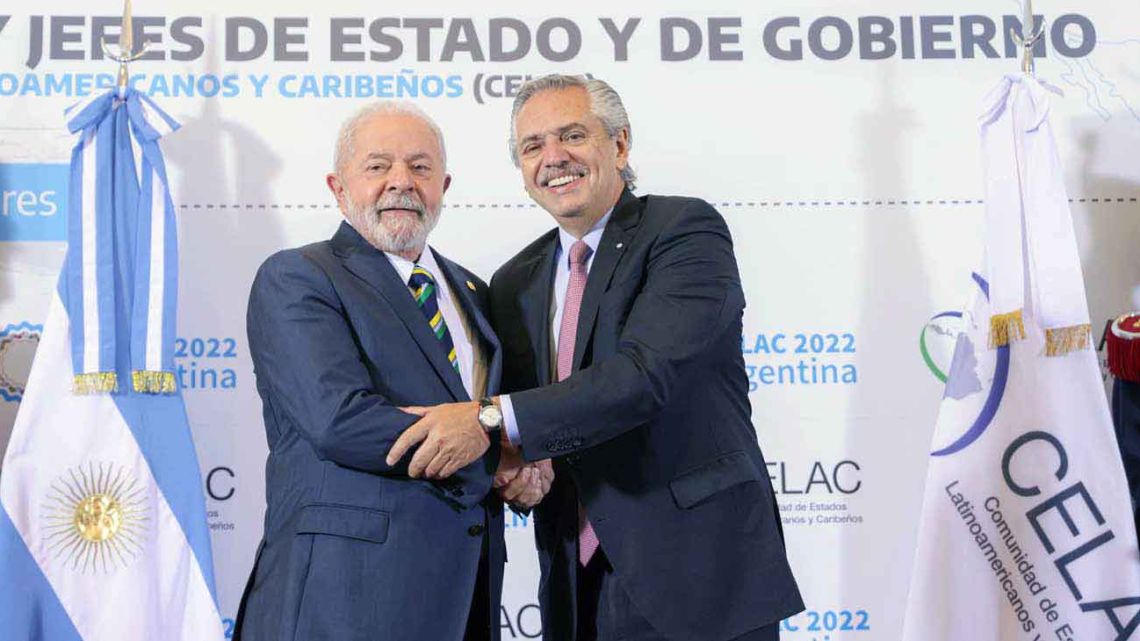
Hace a par de semanas el ministro Masa (a Alberto podemos obviarlo sin riesgo de equivocación) ventiló la idea de una moneda comun con brasil. Una semana después el Financial Times discutió la iniciativa sobre el tema del plan internacional. La propuesta fue recibida, tanto localmente como afuera, con una salvación de risotadas, descreimiento y críticas sin anestesia. Olivier Blanchard, dijo que era un dispar. Larry Summers, que fue una idea «exageradamente prematura», Paul Krugman (de quien huyó ayudando en mis años a jóvenes en el MIT) que fue una idea defendible en solitario por quien no entendía nada de negocios internacionales. Los economicas locales lo calificaron como humo, como una idea equivocada (los dolarizadores por ejemplo) o prematura (porque antes se necesita una convergencia macroeconómica). Incluido con Eduardo Levy Yeyati, mi coautor de toda la vida, hace años escribimos un trabajo donde concluimos que las condiciones para una moneda común no estaban dadas en el Mercosur. Claro, era en los tiempos de la Convertibilidad en que Argentina no tenía inflación y Brasil sí.
Pasados unos días, con el humo despejado (inevitable que todo lo que diga este gobierno devenga en humo) me resulta interesante detenerme en la idea: ¿es, como parece indicar el consenso un delirio, o es una genialidad?
No tener un BCRA independiente genera más inflación sin ningún beneficio
Argentina tiene un problema evidente con su política monetaria, aunque no muy diferente del que tuvieron por mucho tiempo la mayoría de los países del mundo. La inflación fue bastante generalizada hasta que a principios de los 80 Robert Barro y David Gordon (les deben el Nobel todavía), explica que, cuando no hay independencia del Banco Central y éste queda preso de las necesidades políticas de corto plazo, la gente internaliza que va a generar inflación (eso de que un poquito de inflación es bueno) por lo que el único equilibrio posible es con una inflación lo suficientemente alta de la que el Banco Central no quiere desviarse. Como toda esa inflación es anticipada, no tiene efecto sobre el nivel de actividad. En otras palabras, no tener un Banco Central independiente generará más inflación sin beneficio. Costo puro.
De este descubrimiento se entiende que es necesario un Banco Central independiente que pueda enfocarse en bajar la inflación, que pueda ser creíble en ese sentido y al ser creíble ser exitoso. Así fue como llegó Volcker, confirmó la validación del enfoque que luego se impuso en la gran mayoría de los países. Se popularizaron así lo que podremos llamar los mecanismos de dominancia monetaria, es decir, donde la política monetaria se independiza de la fiscal. La política fiscal se arregla como puede (los griegos, por ejemplo, arreglaron su tema de deuda sin esperar ayuda del Banco Central Europeo). In Argentina donde damos vuelta todas las enseñanzas de la economía, estamorados enamorados de la «coordinación entre la política monetaria y fiscal» que era lo que Barro y Gordon demostraron solo imponía costos. Mi tío siempre se quejaba cuando mi mamá hervía la leche. Pastor había demostrado que no era necesario hacerlo. ¡Murió al pedo! gritaba. Lo mismo podemos decir de las enseñanzas de Barro y Gordon en Argentina.
Pero si aceptamos la idea de la independencia (no nos haría mal, es la idea económica que quizás más bienestar ha tratado al mundo en la posguerra), la pregunta es, entonces, ¿cómo nos hacemos de un Banco Central independiente? Se han barajado tres opciones: hacer el Banco Central independiente por ley, dolarizar, y ahora podemos sumar la idea de transferir la potestad de nuestra política monetaria a una entidad supranacional, que vendría a ser, por ejemplo, un Banco Central del Mercosur. Veamos.
Lo que de que pasemos una ley y ya está, no parece alcanzar. Argentina ha tenido un Banco Central independiente en los años 90 y, no es una sorpresa, logró una bajísima inflación. Como cualquier pais del mundo. Es decir, ¡ya vimos que funcionaba! Sin embargo, bastó un cambio de gobierno para barrer con esa independencia y volver a un equilibrio con inflación. Dollarizar, por otra parte, tiene tres contras muy importantes. Primero que obliga a comprar el dinero transaccional con bienes. If el dinero que usamos es 10% del producto, bueno, poniendo estaba la ganancia con ese 10% para comprar los billetes. Segundo, que es una moneda que se mueve exactamente al revés de como querríamos que se mueve el peso, porque en los momentos de crisis global el peso se apreciaría en vez de depreciarse. Finalmente, porque nada impide que se revierta la dolarización. Y aunque es cierto que ni Correa en Ecuador ni Tspiras en Grecia se animaron a revertirla, sabemos que Argentina da para todo. Y en tanto sea entonces reversibles no alcanzaría para generar la plus de fiabilidad que anhelamos.
Una organización multilateral daría mayor blindaje a la política monetaria
Dicho esto, Argentina, o sus políticos, parecen tener cierto pudor con las organizaciones multilaterales. Defaulteamos nuestra deuda externa hasta con placer (aplausos), o por deporte aun cuando no necesitamos hacerlo (como en 2020), pero la deuda con el Fondo es sagrada, lo mismo la del Banco Mundial o el BID. No, aunque es donde nuestros comportamientos son mejores en los foros multilaterales, no estás seguro.
Entonces transferir la política monetaria a un foro multilateral nos evitaría el costo de pagar con bienes por nuestra moneda porque nos la daría ese Banco Central multilateral, si es con socios similares nos daría una moneda que se movería más acorde a nuestras necesidades. Finalmente, y esto es lo más importante, por eso de que es un organismo multilateral le daría mayor blindaje y credibilidad.
¿Se necesitan precondiciones para encarar una iniciativa así? Depende de la perspectiva de la onda se refleja. Para nosotros no. Porque somos los malos de la pelicula. Entonces sumarnos a una moneda común nos genera solo beneficios. Los que quizás deberían pedir condiciones serían Brasil, o Uruguay (hermano menor, pero más sabio), porque para ellos unificar la política monetaria con Argentina, con sus desquicios fiscales, solo puede meterles ruido. Pero el costo es para ellos no para nosotros. Por eso en el tratado de Maastricht fue Alemania la que exigió el orden fiscal a los miembros que querían resumir. No fueron los italianos o los griegos. Tampoco deberíamos exigirlo nosotros, como me parecía que pedían (a gritos) muchas económicas argentinas en estas últimas semanas. Me parece correcto pedir un mayor orden fiscal, pero para Argentina una moneda común no lo requiere.
Finalmente, mi experiencia como presidente del Banco Central me enseñó que la coalición del status-quo es fuertísima y que siempre va a pedir, ya se sale de un esquema de tipo de cambio fijo o dolarización, o va a demoler cualquier intento de tener tasas de interés reales positivas, si resultaran necesarias para una desinflación. La moneda común me parece entonces una forma interesante de desprestigiar esta restricción. Quiz la unica posible. Lo aprende los italianos, los griegos y los españoles. Duele no alimentarlos. En definitiva, no es delirio ni genialidad. Sería tan solo una solución práctica a un problema que en la sociedad argentina ha resultado imposible de resolver.
*Profesor Plenario Universidad de San Andrés, profesor asistente en Harvard Kennedy School, profesor Honoris Causa HEC París. Expresidente del BCRA.
Tambien te puede interesar