

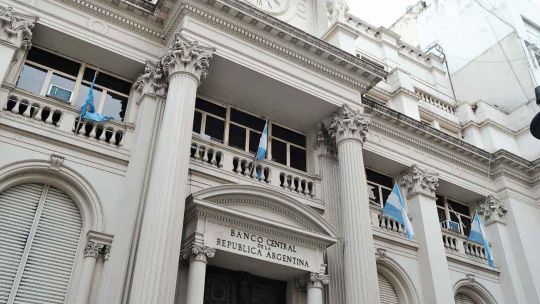
Al cierre de enero, la deuda remunerada del Banco Central (BCRA) superó los $ 10,5 billones. Este valor representa aproximadamente a la base monetaria y equivale al 8,6% del PBI. En dólares al tipo de cambio oficial, es cerca de US$ 55 mil millones; más de 12 veces las reservas internacionales netas.
Esta deuda devenga intereses anuales por $ 7.8 billones; lo que equivale a 28 % del presupuesto de la Administración Pública Nacional para 2023 y varias veces lo presupuestado a funciones básicas del Estado. Es 13 veces lo asignado a Seguridad Interior, 4.5 veces lo presupuestado para Educación y Cultura y 70% de las erogaciones proyectadas en jubilaciones y pensiones.
Los orígenes de esta verdadera bola de nieve de endeudamiento hay que rastrearlos, como los de toda la deuda pública, en los desequilibrios fiscales. En los pasados tres años, se utilizó intensamente al BCRA como cómplice monetario del déficit. En 2020 el financiamiento monetario logró el 7,4% del PBI, en 2021 el 3,7% y en 2022 más del 4%.
Para respaldar la solicitud de pesos y evitar la escalada inflacionaria y el salto en el tipo de cambio que ha significado trasladar este financiamiento directamente a una emisión monetaria, el BCRA amplió los volúmenes de su deuda. Deuda que, debemos recordar, tiene plazos de vencimiento extremadamente cortos, menores a treinta días.
Además, para poder captar cada vez más fondos del sector privado, fondos que al final del día financian el gasto público, el Central debe ir aumentando su tasa de interés. En el último año, la tasa de política monetaria pasó de 38% a 75% (TNA), mientras que la tasa de Pases Pasivos pasó de 32% a 70% durante 2022 y en los últimos días alcanzó el 72% (TNA). Por su parte, la TEA es del 107,35% para el primer caso y del 105,3% para el segundo. Como resultado, la deuda remunerada del Banco Central y su acción crece a una mayor velocidad. Así, es come pasó de $ 4,7 billones a comienzos del año pasado a los $ 10,5 billones actuales.
Las consecuencias sobre el sector privado. El financiamiento monetario del déficit fiscal tiene una consecuencia directa que es la aceleración del ritmo de depreciación del peso, esto es, la inflación. Argentina está en el podio de países más inflacionarios en el mundo, con un registro que se acerca a los tres dígitos. Esta volatilidad implica que la economía de piedra ha conocido el ordenador principal en materia de eficiencia económica, que es el sistema de precios.
Simultáneamente, la expansión de la deuda pública fue desplazando el crédito al sector privado. Cada vez mayor cantidad de los recursos disponibles en el sistema financiero se volcaron a financiar al sector público. Y, por contraposición, cada vez menos quedó para la inversión privada. Dentro de esto, la mayor absorción de vino de parte de la deuda del BCRA. Hoy en día, alrededor del 70% del activo del sistema financiero está en crédito al sector público.
Todo esto se vio potenciado por las medidas ad hoc que se tomaron para emparchar la situación. La mas falseada de ellas, el cepo cambiario. Pero también complementada por restricciones a las exportaciones, «administración» de las importaciones y controles de precios internos.
No hay crecimiento económico posible bajo estas reglas de juego.
La dinámica de los próximos meses y la herencia de diciembre. En este marco, la deuda propia del Central adquirió un volumen y una dinámica que generó más preocupaciones que la del déficit del Tesoro. Otras vez estamos discutiendo cómo solucionar el déficit fiscal cuasi, como en la década de 1980.
De mantenerse la actual política monetaria, el stock de deuda se remunerará en alrededor de $18.000 millones a diciembre, cuando apenas se tome. Habría aumentado hasta 2,7 con la base monetaria de ese entonces.
Esta situación coloca a este gobierno (y al próximo) en una encrucijada. Si el BCRA no quiere continuar con el aumento explosivo de la deuda remunerada, incrementará su tasa de emisión y, en consecuencia, comenzará dispuesto a la consecuente aceleración en los precios. Esto, dando por descontado que no habrá una recuperación en la demanda de saldos reales bajo este gobierno. Por el contrario, si mantiene el ritmo de emisión real, o si decide disminuirlo, el BCRA deberá acelerar a más el ritmo de expansión de Leliq y Pases para «pagar» los vencimientos de intereses y de capital con más deuda.
Para una autoridad monetaria que se encuentre en concurso de acreedores, esto equivale a agravar todavía más su situación patrimonial futura. Ninguno olvidamos que, históricamente, la quiebra del BCRA ha ido acompañada de crisis monetaria, cambiaria y política.
Si toma el primer estrato, en el cual el Banco Central mantiene el actual ratio de deuda remunerada sobre base monetaria, debería incrementare la emisión a ritmo del 79% interanual para octubre y cerrar el año con una tasa de crecimiento del 71%. Hay que tener en cuenta que el ritmo de emisión se encuentra en torno al 45% interanual. Desde luego que esto no solo es incompatible con una baja de la inflación, sino que provocaría un aumento importante de la misma, incluso con riesgos hiperinflacionarios.
Por el contrario, si se decide mantener la tasa de emisión de base monetaria en los valores actuales (en torno al 40% anual), la deuda remunerada debería de crecer de manera sostenida para cerrar 2023 en $ 17,9 billones, elevándose hasta 266 % de la base monetaria. La situación patrimonial del BCRA se tornaría crítica. Y lo mismo la del sistema financiero argentino, que aumentaría todavía la proporción de sus recursos, que son finitos, apoyados al crédito público.
El dilema, entonces, es dejar que siga la dinámica creciente de la deuda remunerada, manteniendo estable el ritmo de emisión, pero amenazando con una quiebra del BCRA. O, por el contrario, emita un mayor a ritmo para contener la deuda remunerada, a costa de una mayor alza de los precios.
El desafío del próximo gobierno. Por hora, el cepo y la red de distorsiones cambiarias y financieras qu’hay en vigor actúan como un muro de contención qu’allowe al actual gobierno seguir acumulando deuda et posponer la definición de los problemas económicos de fondo. Pero esto se hace a gastos de seguir achicando el sector privado y reducción de su productividad. Esto significa menos actividad económica y mayor pobreza y marginalidad.
Hay dos cosas ciertas. Sin embargo más se extenderá el actual esquema del endeudamiento del BCRA, pero aumentará la probabilidad de entrar en una crisis macroeconómica, y más será severa.
La dinámica que mencionamos antes dejaremos al próximo gobierno, en un escenario optimista, con poco margen para la gradualidad. Sí, el gradualismo requiere financiación, aunque es difícil de conseguir.
La única solución pasa por hacer los ajustes necesarios para cumplir tres objectivos: devolver rápidamente la solvencia al sector público, bajar la inflación y devolver los incentivos a la inversión privada y productiva. Tenga en cuenta que evita hablar únicamente de lo fiscal y monetario, que es a lo que generalmente se refiere a cuando habla de planes de estabilización. Así que no es poca cosa, sin reformas estructurales que instituyen reglas de competencia y libre mercado en Argentina, el plan de estabilización que se implemente tendrá éxito, cons suerte, Transitionorio, como nos han mostrado experimentos pasados.
*Economista jefe de la Fundación Libertad y Progreso.
Tambien te puede interesar